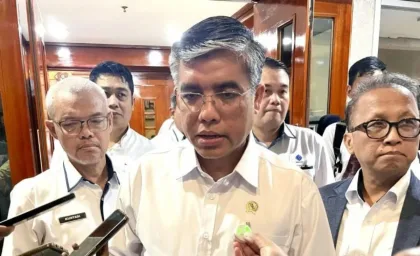
JAKARTA – Otoritas Jasa Keuangan memperingatkan masyarakat agar tidak tergiur jasa joki gagal bayar pinjaman daring yang kian menjamur. Joki itu menjanjikan peminjam bisa lepas dari kewajiban membayar pinjaman daring dan menghapus riwayat gagal bayar. Peringatan disampaikan Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK Agusman dalam keterangan tertulis pada Senin, 16 November 2026.
Agusman menegaskan riwayat gagal bayar tetap tercatat dalam Sistem Layanan Informasi Keuangan, sehingga dapat menyulitkan akses pembiayaan di kemudian hari. Praktik joki gagal bayar tidak hanya merugikan pemberi dana dan menekan kualitas pendanaan industri, tetapi juga merugikan peminjam itu sendiri. Masyarakat diminta mengabaikan tawaran joki dan mengajukan pinjaman langsung ke platform berizin.
Janji Joki yang Menyesatkan
Joki gagal bayar menawarkan jasa membantu debitur menghindari kewajiban pembayaran utang, menghapus catatan gagal bayar, hingga membantu pencairan dana pinjaman daring. Tawaran itu menyebar melalui grup dan konten media sosial, termasuk tagar aksi gagal bayar, tempat anggota berbagi cara menghindari penagih dengan memblokir nomor, mengganti nomor, atau menonaktifkan akun. Sebagian gerakan gagal bayar muncul sebagai perlawanan terhadap bunga dan denda yang menumpuk serta penagihan kasar, terutama dari pinjaman daring ilegal.
Untuk pinjaman daring berizin, manfaat ekonomi pinjaman konsumtif jangka pendek dibatasi maksimal 0,1 persen per hari mulai 2026, turun bertahap dari 0,3 persen pada 2024. Batasan itu menjadi salah satu upaya menjaga industri tetap sehat. Namun janji joki untuk menghapus utang dan riwayat kredit tetap tidak berdasar, karena kewajiban membayar tidak hilang hanya dengan membayar jasa pihak ketiga.
Catatan di SLIK Tetap Ada
“Fenomena joki gagal bayar tidak hanya merugikan pemberi pinjaman dan menekan kualitas pendanaan industri, tetapi juga merugikan penerima pinjaman itu sendiri. Riwayat gagal bayar tetap tercatat dalam SLIK sehingga dapat menyulitkan akses pembiayaan di kemudian hari,” kata Agusman. Catatan gagal bayar di SLIK bisa menyulitkan peminjam saat mengajukan kredit pemilikan rumah, kredit kendaraan, hingga kartu kredit. Sejumlah perusahaan juga memeriksa riwayat kredit calon pegawai saat proses rekrutmen.
Mitos bahwa utang pinjaman daring hangus setelah 90 hari gagal bayar juga tidak benar. Batas 90 hari sebenarnya hanya menjadi ukuran klasifikasi pendanaan macet dalam perhitungan tingkat wanprestasi di atas 90 hari, bukan batas hapusnya utang. Kewajiban membayar tetap melekat dan penyelenggara dapat menagih secara perdata. Peminjam yang memakai jasa joki justru berisiko kehilangan kendali atas pinjamannya sendiri.
Kredit Macet Tembus 5,36 Persen
Data OJK menunjukkan pembiayaan pinjaman daring per September 2026 mencapai Rp106,48 triliun, tumbuh 17,02 persen dibanding tahun sebelumnya. Pada periode yang sama, tingkat wanprestasi di atas 90 hari naik menjadi 5,36 persen dari 4,73 persen pada Agustus 2026. Kenaikan itu dipengaruhi menurunnya kemampuan bayar peminjam. Kelompok masyarakat berusia 19 hingga 34 tahun menjadi penyumbang terbesar kredit macet, dengan porsi 50,69 persen dari total pendanaan bermasalah.
OJK juga menjatuhkan sanksi administratif kepada 30 pelaku industri keuangan non-bank sepanjang Oktober 2026, termasuk 11 penyelenggara layanan pendanaan bersama berbasis teknologi informasi, atas pelanggaran ketentuan yang berlaku. Sanksi itu disampaikan dalam konferensi pers rapat dewan komisioner bulanan OJK. Otoritas Jasa Keuangan (OJK) terus memperkuat pengawasan terhadap industri pinjaman daring agar pertumbuhannya diiringi kualitas pendanaan yang terjaga.
Risiko Data Pribadi dan Penipuan
OJK mencatat sejumlah risiko dari jasa joki gagal bayar, mulai dari biaya jasa yang tinggi, penyalahgunaan data pribadi, penipuan, hingga peminjam kehilangan kendali atas pinjamannya. Data pribadi seperti kartu tanda penduduk, kontak, dan akses masuk aplikasi bisa disalahgunakan pihak yang tidak bertanggung jawab. Risiko itu jauh lebih besar daripada janji penghapusan utang yang tidak pernah bisa dipenuhi joki.
Masyarakat yang menemukan penawaran joki gagal bayar atau pinjaman daring ilegal dapat melapor ke Kontak OJK 157 atau Satgas Pemberantasan Aktivitas Keuangan Ilegal. OJK meminta masyarakat tidak menyerahkan kartu tanda penduduk, surat izin mengemudi, maupun paspor kepada orang yang tidak dikenal. Regulator juga mendorong penyelenggara pinjaman daring meningkatkan kualitas analisis pendanaan, pemantauan, dan edukasi kepada masyarakat. Pertumbuhan ekonomi yang sehat membutuhkan industri pembiayaan yang transparan dan dapat dipercaya, sebagaimana ekonomi Indonesia tumbuh 5,47 persen pada triwulan III 2026.



Komentar