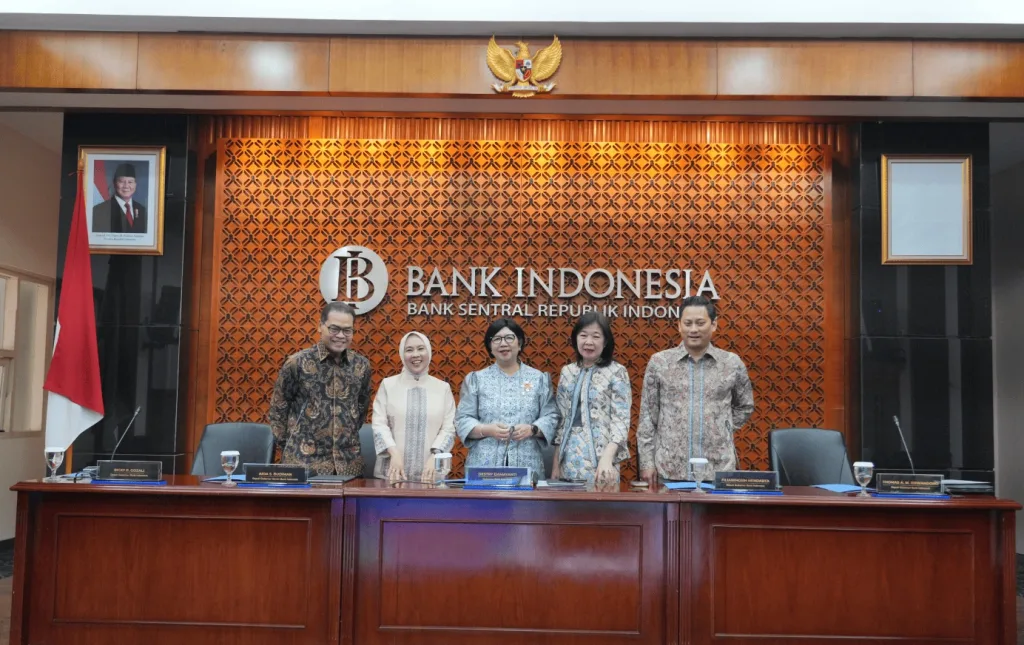
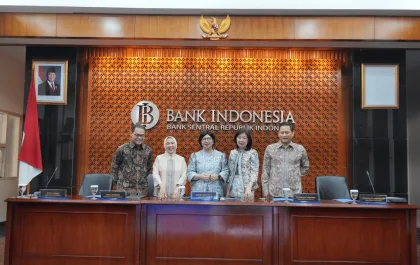
JAKARTA – Bank Indonesia menaikkan suku bunga acuan atau BI Rate sebesar 25 basis poin menjadi 6,00 persen dalam Rapat Dewan Gubernur pada 17-18 November 2026. Keputusan yang diumumkan Gubernur Bank Indonesia Destry Damayanti pada Rabu (18/11/2026) itu juga menaikkan suku bunga Deposit Facility menjadi 5,25 persen dan Lending Facility menjadi 6,75 persen. Kenaikan ini menjadi yang ketiga sepanjang 2026 dan membawa BI Rate ke level tertinggi sejak Januari 2025.
Keputusan ini mengejutkan sebagian besar pasar. Dari 27 ekonom yang disurvei, hanya 10 yang memperkirakan kenaikan, sedangkan 17 lainnya memprediksi suku bunga ditahan di level 5,75 persen. Sejak Mei, BI Rate sudah naik total 125 basis poin dari 4,75 persen, dan langkah November ini melanjutkan pengetatan yang berjalan sepanjang tahun.
Alasan BI Menaikkan Suku Bunga
Destry menjelaskan kenaikan ini merupakan langkah memperkuat stabilisasi nilai tukar rupiah dari dampak meningkatnya ketidakpastian global. Langkah itu juga bersifat pre-emptive untuk menjaga inflasi tetap berada dalam sasaran 2,5 persen plus minus 1 persen pada 2026 dan 2027. “Ke depan BI akan terus konsisten mengarahkan kebijakan moneter untuk memperkuat stabilitas nilai tukar rupiah agar menjaga inflasi tetap berada dalam sasaran,” kata Destry dalam konferensi pers hasil rapat di Gedung Thamrin, Jakarta, Rabu.
Deputi Gubernur Senior Aida Budiman menyebut keputusan itu memastikan inflasi tetap berada dalam sasaran selama dua tahun ke depan. Bank sentral juga menegaskan kebijakan makroprudensial yang longgar akan terus diperkuat agar kredit ke sektor riil meningkat dengan tetap menjaga stabilitas sistem keuangan. Kebijakan sistem pembayaran diarahkan untuk mendukung kegiatan ekonomi melalui perluasan akseptasi dan inovasi pembayaran digital.
Destry juga menyebut pemangkasan giro wajib minimum sebesar 200 basis poin yang diumumkan bulan lalu akan membantu meredam dampak suku bunga yang lebih tinggi terhadap likuiditas, penyaluran kredit, dan pertumbuhan ekonomi. Ia menggambarkan bauran kebijakan bank sentral sebagai langkah inovatif untuk menjawab persoalan yang kian kompleks.
Rupiah Sentuh Rekor Terlemah
Tekanan terhadap rupiah menjadi latar utama keputusan ini. Sehari sebelum pengumuman, rupiah menyentuh rekor terlemah Rp18.285 per dolar Amerika Serikat, level terendah sepanjang sejarah. Sejak awal tahun, rupiah sudah melemah sekitar 9 persen dan menjadi mata uang dengan kinerja terlemah di antara mata uang negara berkembang Asia.
Rupiah nyaris tidak bergerak sesaat setelah keputusan diumumkan, tetapi ditutup menguat pada akhir perdagangan Rabu ke Rp18.232 per dolar Amerika Serikat, naik 0,19 persen atau 24 poin dari penutupan Selasa di Rp18.256. Di pasar non-deliverable forward, rupiah juga menguat tipis 0,07 persen ke Rp18.269 per dolar Amerika Serikat. Sejak BI Rate ditahan di 5,75 persen pada rapat Oktober, rupiah tercatat melemah 1,35 persen.
Tekanan terhadap rupiah sepanjang 2026 dikaitkan dengan kekhawatiran atas disiplin fiskal dan campur tangan politik terhadap bank sentral. Tekanan itu menguat pekan lalu setelah wakil presiden mengundurkan diri dan empat perwira senior kepolisian tersangkut dugaan penyadapan telepon presiden. Pelemahan rupiah sejauh ini belum banyak berdampak pada inflasi, yang tercatat 3,23 persen pada Oktober dan masih berada dalam sasaran 1,5 hingga 3,5 persen.
Dampak ke Cicilan, Tabungan, dan Saham
Kenaikan suku bunga acuan akan merambat ke berbagai sektor, dari cicilan rumah dan kendaraan hingga bunga tabungan. Debitur kredit pemilikan rumah berbunga mengambang paling cepat merasakan dampaknya. Simulasi menunjukkan cicilan kredit pemilikan rumah Rp500 juta dengan bunga awal 10 persen dan sisa tenor 20 tahun bisa naik dari Rp4,83 juta menjadi Rp4,91 juta per bulan, atau bertambah sekitar Rp83 ribu, bila bank meneruskan kenaikan 25 basis poin ini.
Sebaliknya, kredit pemilikan rumah bersubsidi melalui skema Fasilitas Likuiditas Pembiayaan Perumahan tetap aman karena bunganya tetap 5 persen sepanjang tenor. Penabung berpotensi menikmati bunga deposito yang lebih tinggi, meski tipis. Deposito Rp100 juta dengan bunga 4 persen menghasilkan bunga bersih sekitar Rp266.667 per bulan setelah pajak 20 persen, dan naik menjadi sekitar Rp283.333 bila bunganya naik 25 basis poin menjadi 4,25 persen.
Di pasar saham, reaksi terbagi. Saham perbankan bergerak beragam, dengan saham Bank Central Asia menguat 5,45 persen ke Rp5.800, sementara mayoritas saham properti melemah dan indeks sektoral properti turun 0,93 persen. Sektor properti dinilai paling sensitif karena permintaan rumah, termasuk kredit pemilikan rumah, berkaitan erat dengan kemampuan pembiayaan konsumen.
Bagi investor ritel, kenaikan BI Rate juga membuka potensi imbal hasil Sukuk Tabungan ST017 naik menjadi 7,2 persen untuk tenor dua tahun dan 7,3 persen untuk tenor empat tahun mulai periode Februari 2027, selama BI Rate bertahan di 6 persen. Imbal hasil baru itu baru diterima investor pada pembayaran Maret 2027, sedangkan imbalan Januari dan Februari 2027 masih memakai tarif awal.
Apa Selanjutnya bagi Suku Bunga
Pasar kini menanti keputusan bank sentral Amerika Serikat pada Desember, yang akan menentukan apakah tekanan terhadap rupiah mereda atau bank sentral kembali menaikkan suku bunga. Ekonom Bank Danamon Irman Faiz memperkirakan kenaikan berlanjut 25 basis poin pada Desember sehingga BI Rate mencapai 6,25 persen pada akhir 2026. Ia menilai kenaikan November bersifat antisipatif karena rupiah sudah melemah sekitar 9 persen sejak awal tahun dan pasar semakin memperhitungkan kenaikan suku bunga bank sentral Amerika Serikat yang mungkin lebih besar dari 25 basis poin.
Sejumlah analis menilai pengetatan belum berakhir. Barclays memprediksi BI Rate mencapai 6,75 persen pada pertengahan 2027, sementara Bank Permata dan Capital Economics memperkirakan 6,50 persen pada akhir 2027. Pertumbuhan ekonomi 5,47 persen pada kuartal III 2026 tercatat lebih cepat dari 5,29 persen pada kuartal sebelumnya, tetapi masih jauh dari target 8 persen pada 2029. Bank sentral sendiri mengakui ada ongkos dari pengetatan ini: setiap kenaikan 25 basis poin berpotensi memangkas pertumbuhan ekonomi sekitar 0,1 poin persentase.
Investor akan mencermati komentar pejabat pemerintah terkait keputusan ini, mengingat dorongan pemerintah untuk pertumbuhan yang lebih cepat. Ujian sesungguhnya bagi bank sentral adalah bagaimana merespons bila rupiah kembali tertekan dalam beberapa bulan ke depan. Pemulihan rupiah yang berkelanjutan tetap membutuhkan perbaikan sentimen terhadap fundamental ekonomi domestik, kredibilitas fiskal, dan prospek investasi.



Komentar